
Une fuite dans un appartement peut endommager le plafond du voisin, traverser un deuxième étage et atteindre les parties communes. Pour les habitants, les questions se multiplient immédiatement : qui doit déclarer les dommages, quel assureur intervient et faut-il attendre de connaître le responsable pour être indemnisé ? Dans un immeuble, l’origine de l’eau, la propriété des biens touchés et les règles entre assureurs ne se confondent pas.
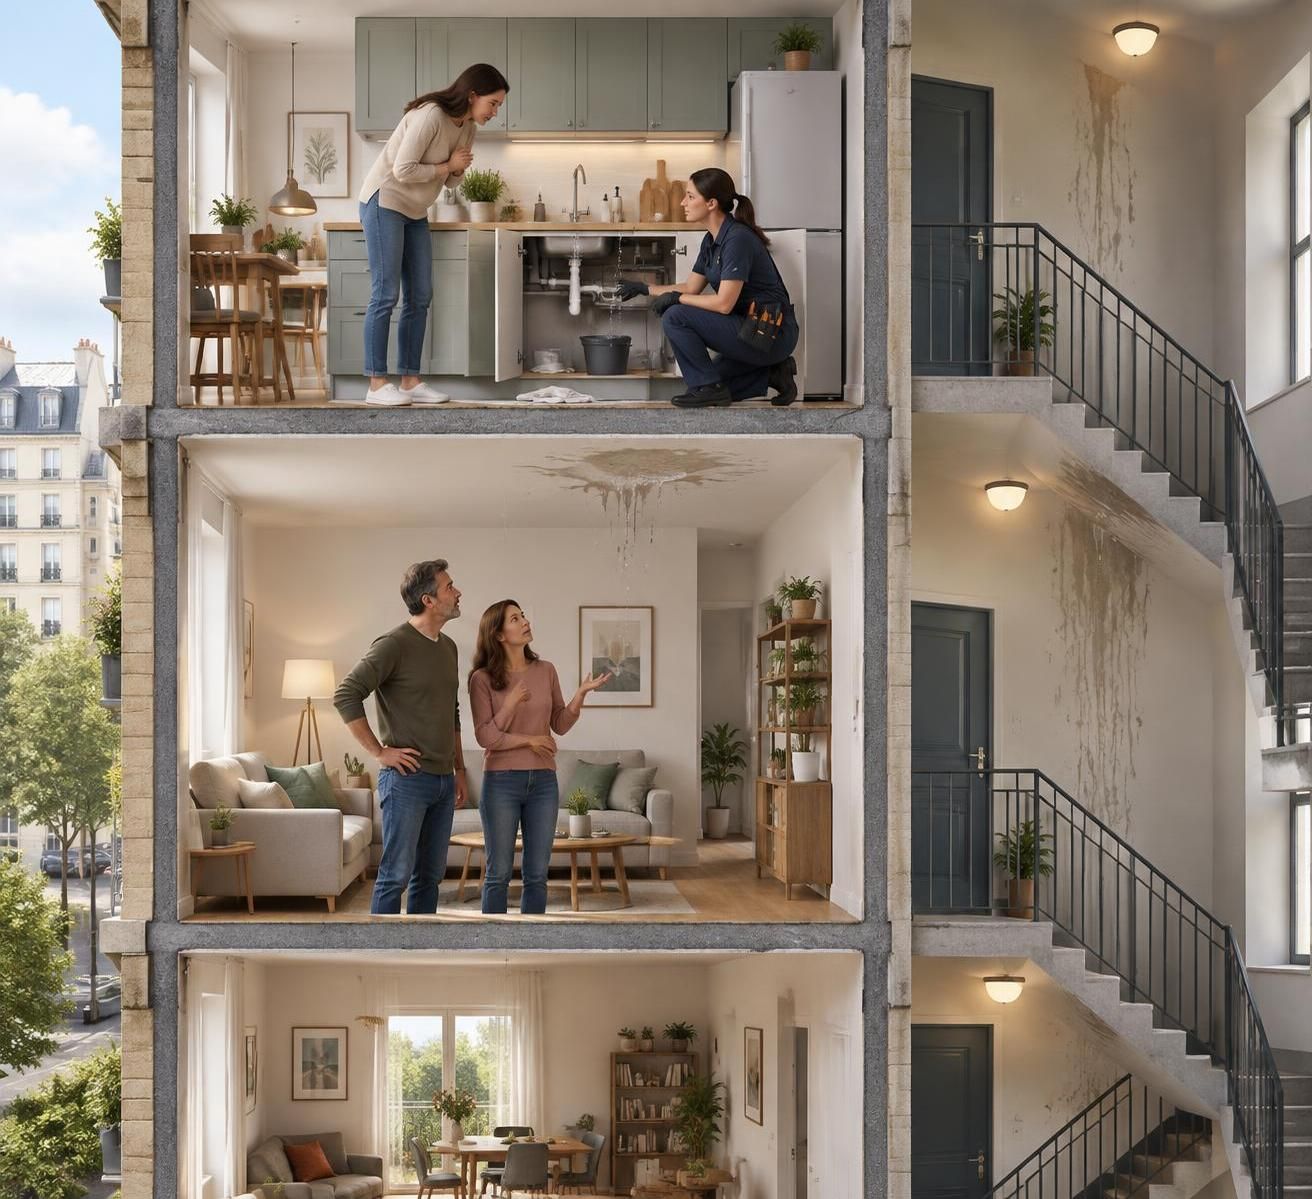
L’indemnisation repose sur les contrats d’assurance habitation, les règles de responsabilité et, dans de nombreux dossiers, la convention IRSI. Prenons le cas de Camille, locataire au troisième étage : un flexible sous son évier se rompt, abîme le logement de Malik au-dessous et provoque des traces dans l’escalier. Ce même événement ouvre plusieurs dossiers, sans nécessairement imposer aux occupants d’attendre le règlement de tous les désaccords entre compagnies.
1. Dégât des eaux dans plusieurs logements : sécuriser les lieux et déclarer les dommages
Arrêter la fuite sans faire disparaître les preuves du sinistre
La première urgence consiste à limiter l’aggravation des dommages : fermer l’arrivée d’eau concernée, prévenir les voisins et avertir le syndic lorsque les parties communes sont atteintes. Si l’installation électrique présente un danger, il faut éviter tout contact avec les équipements humides et faire intervenir un professionnel compétent.
Chez Camille, un plombier remplace immédiatement le flexible défectueux. Cette intervention conservatoire est nécessaire : attendre le passage d’un expert en laissant l’eau couler exposerait tout l’immeuble à des dégradations supplémentaires et compliquerait la discussion sur leur prise en charge.
Il faut toutefois distinguer la réparation de la cause et la remise en état des conséquences. Le remplacement du flexible n’est pas automatiquement couvert par la garantie dégât des eaux, alors que les peintures détériorées ou certains meubles peuvent relever du contrat.
Avant de jeter un élément abîmé, Camille le photographie, conserve sa facture si elle existe et garde la pièce défectueuse lorsque cela reste possible. Malik photographie également son plafond, ses murs et le mobilier atteint, avec des vues générales puis des détails permettant de comprendre l’étendue des dégâts.
Effectuer une déclaration de sinistre auprès de chaque assureur concerné
Chaque personne touchée doit avertir son propre assureur, même lorsque l’origine paraît clairement située chez un voisin. Le syndic déclare de son côté les atteintes aux parties communes à l’assurance de l’immeuble ; un propriétaire bailleur peut également devoir prévenir son assurance propriétaire non occupant.
Le délai contractuel de déclaration ne peut pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre. Il est préférable de signaler rapidement les faits, quitte à transmettre ensuite les devis, les photographies complémentaires et le rapport du plombier.
Une déclaration tardive ne provoque pas automatiquement la perte de toute indemnisation. Une déchéance suppose notamment une clause contractuelle applicable et la démonstration, par l’assureur, d’un préjudice lié au retard, sous réserve des règles légales.
- Identifier les personnes concernées : occupants, propriétaires, syndic et coordonnées des compagnies.
- Décrire les faits observés : date de découverte, pièces touchées, écoulement encore actif ou déjà arrêté.
- Joindre les justificatifs disponibles : photographies, factures, intervention d’urgence et premières estimations.
- Conserver les échanges : courriels, numéros de dossier et comptes rendus téléphoniques importants.
Remplir un constat amiable sans reconnaître prématurément une responsabilité
Le constat amiable dégât des eaux facilite la circulation des informations, mais il n’est pas obligatoire pour déclarer l’événement. Lorsque plusieurs appartements sont touchés, plusieurs formulaires ou un document complémentaire peuvent être nécessaires pour identifier correctement chaque local.
Camille et Malik décrivent donc une fuite constatée sous l’évier, sans transformer cette observation en reconnaissance juridique définitive. Une canalisation collective dissimulée, un équipement privatif ou un défaut d’entretien ne conduisent pas aux mêmes responsabilités.
Si un voisin refuse de signer, chacun transmet sa propre version avec ses preuves : le refus ne bloque pas l’ouverture du dossier. Les premiers gestes doivent protéger les personnes, préserver les indices et permettre à chaque assureur d’intervenir rapidement.
2. Convention IRSI : quel assureur gère l’indemnisation des logements multiples ?
Comprendre le rôle de l’assurance habitation et de l’assureur gestionnaire
Lorsque plusieurs habitations sont atteintes, il n’existe pas nécessairement un assureur unique chargé de payer toutes les victimes. Chaque local peut avoir son propre assureur gestionnaire, désigné selon les règles applicables au dossier et la situation d’occupation.
La convention IRSI, pour « indemnisation et recours des sinistres immeuble », organise les relations entre compagnies adhérentes pour certains dégâts des eaux et incendies. Elle vise à simplifier la gestion, l’évaluation des dommages et les recours, sans remplacer le contrat souscrit par l’assuré.
Dans le cas d’un appartement occupé et assuré, la compagnie de l’occupant est généralement gestionnaire. Des exceptions existent, notamment selon la nature de la location, la vacance du bien ou l’absence d’assurance ; le statut précis du local doit donc être communiqué dès l’ouverture du dossier.
Pour Malik, locataire d’un appartement loué vide à l’année, son assureur habitation sera généralement son premier interlocuteur. Le fait que l’eau vienne de chez Camille ne signifie pas qu’il doive exclusivement négocier avec la compagnie de cette dernière.
Les seuils IRSI s’apprécient par local sinistré
Dans son champ d’application, le dispositif distingue deux tranches principales : jusqu’à 1 600 euros hors taxes, puis au-delà de 1 600 euros et jusqu’à 5 000 euros hors taxes. L’appréciation repose sur les dommages et frais retenus par les règles conventionnelles, et non sur une simple addition improvisée des factures de tout l’immeuble.
Le point essentiel pour les logements multiples est le raisonnement par local sinistré. Trois appartements présentant chacun 2 000 euros de dommages ne sont donc pas automatiquement traités comme un seul appartement atteint à hauteur de 6 000 euros.
| Montant conventionnel par local | Organisation habituelle | Conséquence pour l’occupant |
|---|---|---|
| Jusqu’à 1 600 € HT | Gestion simplifiée et prise en charge selon les règles de la première tranche | Une expertise n’est pas systématiquement nécessaire |
| Plus de 1 600 € et jusqu’à 5 000 € HT | Expertise pour compte commun et répartition conventionnelle | Une évaluation coordonnée sert aux assureurs concernés |
| Au-delà de 5 000 € HT | Traitement hors du dispositif IRSI pour le local concerné | Contrats, responsabilité et autres règles applicables organisent le règlement |
Si Malik subit 2 800 euros de dommages retenus dans l’assiette conventionnelle, son dossier relève en principe de la seconde tranche, sous réserve des autres conditions. Un voisin dont les pertes dépassent le plafond peut suivre un circuit différent, bien que l’événement initial soit identique.
Une convention entre compagnies ne remplace pas les droits contractuels
IRSI n’est ni une assurance supplémentaire ni une garantie universelle. Certains événements, certaines situations ou certaines catégories de préjudices peuvent se situer hors de son périmètre, tandis que les garanties du contrat continuent de déterminer les droits de l’assuré.
Une difficulté interne entre compagnies ne suffit donc pas, à elle seule, à expliquer un refus de paiement. L’habitant peut demander la clause contractuelle et le fondement précis de toute limitation opposée, plutôt que se satisfaire d’une référence générale à la convention.
Le mécanisme permet notamment d’éviter que les occupants attendent systématiquement la fin des recours entre professionnels. Identifier le gestionnaire de chaque local est souvent plus utile que chercher immédiatement un assureur unique pour tout l’immeuble.
3. Recherche de fuite et responsabilité : qui paie dans un immeuble ?
Distinguer l’origine de l’eau, la propriété de l’installation et la faute
Une infiltration au plafond prouve que de l’eau a circulé, pas nécessairement que le voisin du dessus a commis une faute. La localisation apparente de l’écoulement ne suffit pas à déterminer la responsabilité, car l’humidité peut suivre une gaine technique ou cheminer le long d’une dalle.
Dans notre exemple, le flexible de Camille paraît d’abord en cause. Imaginons pourtant que les traces continuent après son remplacement : une canalisation collective passant derrière la cuisine pourrait également fuir, ce qui oblige à reprendre les investigations plutôt qu’à conserver la première hypothèse.
La responsabilité dépend notamment de la cause technique, du statut privatif ou commun de l’équipement et des obligations de chacun. Un défaut d’entretien locatif, la vétusté d’une installation ou une anomalie affectant une conduite commune ne se traitent pas de manière identique.
Le propriétaire n’est donc pas automatiquement responsable de tout incident survenu dans son bien, pas plus que le locataire n’est responsable de toute fuite découverte chez lui. Le rapport d’intervention et, lorsque nécessaire, l’analyse d’un expert permettent de rattacher les faits au bon cadre juridique.
Organiser la recherche de fuite sans engager des travaux inutiles
La recherche de fuite sert à identifier et localiser l’origine de l’écoulement. Elle peut mobiliser des techniques non destructives, comme la détection acoustique, ou nécessiter l’ouverture d’une cloison lorsque les investigations l’exigent.
Dans le cadre conventionnel, son organisation et sa prise en charge dépendent notamment du lieu des investigations, de l’occupation des locaux et du caractère destructif de l’intervention. Il faut faire préciser qui mandate l’entreprise et qui règle sa facture, particulièrement avant des opérations coûteuses hors urgence.
Pour une conduite située dans les parties communes, le syndic constitue généralement l’interlocuteur opérationnel indispensable. À l’intérieur d’un appartement, l’occupant et le propriétaire doivent coordonner l’accès, les autorisations utiles et les échanges avec leurs compagnies respectives.
Malik ne doit pas faire ouvrir seul le plafond de son voisin sur la base d’une simple supposition. En revanche, il peut transmettre les relevés d’humidité et demander que les investigations soient coordonnées, afin d’éviter deux interventions identiques commandées séparément.
Séparer les frais de détection, de réparation et de remise en état
Trois postes doivent apparaître clairement sur les devis : chercher l’origine, réparer l’élément défectueux et restaurer les biens endommagés. Leur financement peut relever de garanties différentes, et certains frais peuvent rester à la charge du propriétaire ou de l’occupant concerné.
Par exemple, une compagnie peut couvrir la détection et la réfection d’un plafond sans garantir le remplacement d’un appareil usé à l’origine de l’incident. À l’inverse, un contrat comportant une option particulière peut prévoir une protection plus étendue pour certaines réparations.
La même vigilance vaut pour la remise en état des ouvertures créées pendant les investigations : leur traitement doit être vérifié dans le cadre applicable. Une facture détaillée évite de transformer une intervention techniquement justifiée en discussion interminable sur un montant global impossible à ventiler.
Enfin, lorsqu’une entreprise ayant récemment réalisé des travaux semble impliquée, il convient de conserver son devis, sa facture et les échanges relatifs au chantier. Une origine démontrée permet de répartir les charges ; une origine supposée ne doit pas devenir un verdict.
4. Expertise et calcul de l’indemnisation : dommages, vétusté et franchise
Préparer une expertise qui reflète toutes les dégradations
L’expertise vise à analyser les causes, constater les dommages et en chiffrer les conséquences. Dans la seconde tranche IRSI, l’intervention pour compte commun sert aux compagnies concernées, mais l’expert n’est ni un juge ni le représentant personnel de chaque habitant.
Malik prépare la visite en réunissant des photographies prises dès la découverte, les devis de remise en état et les justificatifs de ses meubles détériorés. Un inventaire pièce par pièce aide à ne pas oublier une porte gonflée, une plinthe décollée ou un revêtement atteint derrière un meuble.
L’absence de facture n’interdit pas de signaler un bien abîmé. Des photographies antérieures, un relevé bancaire, une référence commerciale ou une attestation peuvent contribuer à établir son existence et sa valeur, même si leur force probante varie.
Il faut également signaler les dommages qui apparaissent après la première visite. Un parquet qui se déforme plusieurs jours plus tard ou des traces qui réapparaissent peuvent justifier un complément d’examen, à condition d’alerter rapidement le gestionnaire et de documenter cette évolution.
Comprendre la différence entre devis, valeur retenue et somme versée
Le montant d’un devis ne correspond pas automatiquement à l’indemnité finale. L’évaluation dépend des travaux nécessaires, des prix retenus, des limites de garantie, de la vétusté éventuelle et des modalités de remboursement prévues au contrat.
Un canapé acheté plusieurs années auparavant peut être indemnisé sur une valeur tenant compte de son ancienneté. Une garantie de rééquipement à neuf peut améliorer cette prise en charge, mais elle comporte souvent des conditions relatives à l’âge du bien, à son remplacement effectif ou aux justificatifs à fournir.
Pour les embellissements, la discussion peut porter sur la surface à reprendre : une petite auréole ne conduit pas mécaniquement à refaire tout l’appartement. Toutefois, les raccords impossibles ou les contraintes techniques doivent être expliqués dans le devis, afin de défendre une remise en état cohérente.
Supposons que l’estimation retienne 3 000 euros de travaux et une somme versée en deux étapes. Une première indemnité peut être suivie d’un complément après présentation des factures, selon les dispositions applicables ; il faut vérifier le délai et les conditions de ce second règlement.
Vérifier la franchise et les frais annexes réellement garantis
La franchise représente une part susceptible de rester à la charge de l’assuré selon son contrat et les règles applicables. Son traitement peut être aménagé dans le cadre conventionnel : il ne faut donc ni la déduire soi-même ni considérer qu’elle disparaît toujours lorsqu’un tiers est identifié.
Si une retenue apparaît, Malik demande sa justification écrite et les possibilités éventuelles de récupération auprès du responsable ou de son assureur. L’existence d’un recours dépend du fondement juridique, des garanties mobilisées et du traitement du dossier.
Les frais de relogement, de garde-meubles, de déplacement du mobilier ou la perte de loyers ne sont pas davantage automatiques. Ils nécessitent une garantie adaptée, des justificatifs et, lorsque les circonstances le permettent, un accord préalable sur les dépenses importantes.
Enfin, les travaux décoratifs ne doivent pas enfermer une humidité persistante : un support insuffisamment sec peut faire cloquer la peinture neuve. Une proposition satisfaisante doit préciser ce qui est réparé, comment le montant est calculé et quelles dépenses restent à justifier.
5. Retard, désaccord ou voisin non assuré : comment débloquer l’indemnisation ?
Obtenir un calendrier et une réponse écrite de l’assureur
Les dossiers impliquant plusieurs logements peuvent ralentir lorsqu’un rapport manque, qu’un occupant reste injoignable ou que les compagnies discutent de leur répartition. Il faut distinguer une pièce réellement nécessaire d’un simple renvoi entre interlocuteurs, qui ne permet pas à l’habitant de comprendre la suite.
Malik peut demander par écrit qui pilote son dossier, quels justificatifs sont encore attendus et à quelle étape se trouve le règlement. Cette démarche crée une chronologie utile et permet de repérer une demande déjà satisfaite ou une information jamais transmise.
Il n’existe pas un délai unique de paiement applicable à tous les dégâts des eaux ordinaires. Les conditions du contrat, l’accord sur le montant et les circonstances du dossier doivent être examinés ; une avance peut être sollicitée lorsque les dommages garantis sont suffisamment établis.
Si l’appartement est difficilement habitable, il faut décrire concrètement la situation : pièces inutilisables, installation électrique dangereuse ou absence d’équipement essentiel. Ces éléments ne créent pas une garantie inexistante, mais ils permettent d’examiner rapidement les prestations d’assistance éventuellement prévues.
Contester un chiffrage ou un refus sans bloquer les mesures urgentes
Une contestation efficace vise un point précis : surface oubliée, prix inadapté, vétusté mal expliquée ou exclusion invoquée sans référence contractuelle. Un devis détaillé et des preuves datées sont généralement plus utiles qu’une opposition générale à l’ensemble du rapport.
Malik peut demander les éléments de l’évaluation le concernant, transmettre les observations de son artisan et solliciter un nouvel examen. Si le désaccord persiste, une contre-expertise peut être envisagée ; ses honoraires restent à vérifier, car leur remboursement n’est pas systématique.
Le parcours passe ensuite par une réclamation écrite au service compétent de la compagnie. Après cette démarche et selon les conditions de recevabilité, la Médiation de l’Assurance peut être saisie ; une protection juridique peut également accompagner l’assuré dans la défense de ses intérêts.
Avant de signer une transaction ou un document de règlement définitif, il faut vérifier sa portée, notamment si les supports sont encore humides. Préserver ses droits ne signifie pas différer l’arrêt de la fuite ou les interventions nécessaires à la sécurité.
Faire face à l’absence d’assurance et aux infiltrations répétées
Un voisin non assuré reste susceptible d’engager sa responsabilité. Son absence de couverture ne supprime pas les garanties personnelles de la victime : celle-ci déclare les dommages à sa propre compagnie, qui examine la prise en charge puis les recours possibles.
La situation devient plus délicate lorsque le logement d’origine reste fermé ou que son occupant refuse toute intervention. Le propriétaire, le syndic et, si nécessaire, un professionnel du droit doivent alors être mobilisés pour rechercher une solution adaptée ; un particulier ne peut pas entrer de force chez son voisin.
Lorsque les écoulements se répètent, chaque épisode doit être daté, photographié et signalé, en précisant son lien éventuel avec le dossier initial. Il faut aussi documenter les réparations déjà réalisées pour distinguer une humidité résiduelle d’une nouvelle fuite ou d’une cause jamais supprimée.
Dans notre immeuble, Camille conserve ainsi le justificatif du remplacement du flexible, tandis que le syndic suit le séchage de la cage d’escalier. Un dossier avance mieux lorsque chaque intervenant connaît son rôle, ses pièces à fournir et la décision attendue de lui.
Questions fréquentes sur l’indemnisation d’un dégât des eaux entre voisins
Dois-je attendre que mon voisin déclare la fuite pour contacter mon assureur ?
Non. Déclarez les dommages à votre propre assureur dès leur découverte, dans le délai prévu au contrat, qui ne peut pas être inférieur à cinq jours ouvrés. Vous pourrez compléter ensuite avec les coordonnées du voisin, le constat amiable et les résultats de la recherche de fuite.
Le plafond de 5 000 euros de la convention IRSI concerne-t-il tout l’immeuble ?
Non. Le seuil s’apprécie par local sinistré selon l’assiette conventionnelle applicable. Plusieurs appartements touchés par une même fuite peuvent donc relever de modalités différentes en fonction de leurs dommages respectifs et des autres conditions du dispositif.
Qui paie la réparation de l’équipement à l’origine de la fuite ?
La réparation de l’équipement défectueux est distincte de celle des dommages causés par l’eau. Sa prise en charge dépend du contrat, de la nature de l’installation et des obligations de l’occupant, du propriétaire ou de la copropriété. Une garantie dégât des eaux ne couvre pas automatiquement cette dépense.
Puis-je repeindre avant le passage de l’expert ?
Évitez les travaux définitifs avant d’avoir suffisamment documenté les dégâts et obtenu les indications de votre assureur. Les mesures urgentes restent nécessaires. Pour repeindre, attendez également que le support soit suffisamment sec, faute de quoi les dégradations risquent de réapparaître.
Une franchise peut-elle rester à ma charge si la fuite vient d’un autre logement ?
Oui, selon le contrat et les règles applicables au dossier. Demandez le fondement précis de la retenue et les possibilités de récupération auprès du responsable. Le seul fait que l’eau provienne du logement voisin ne garantit pas automatiquement l’absence de reste à charge.


